Las tarjetas revolving pueden convertirse en una fuente de deuda difícil de manejar. Este sistema te permite tener crédito y devolverlo en cuotas regulares, pero si eliges una cuota baja, gran parte del pago puede ir a intereses y otros gastos. Como resultado, el dinero que se debe puede reducir muy lentamente.
Esta situación puede crear un ciclo de deudas, en el que se vuelve a utilizar la tarjeta para cubrir gastos, la deuda aumenta y los pagos se extienden por meses o incluso años.
Salir de este ciclo es posible pero es necesario saber exactamente cuánto se debe, revisar las condiciones de la tarjeta y considerar qué opciones hay.
¿Qué es una tarjeta revolving?
El revolving es un tipo de crédito con el que puedes disponer una cantidad de dinero y devolverla de forma fraccionada en el tiempo mediante pagos.
A diferencia de una tarjeta de crédito común, donde por lo general se puede pagar todo el saldo al final del mes, con una tarjeta revolving el usuario puede optar por pagar una cantidad fija o un porcentaje de la deuda.
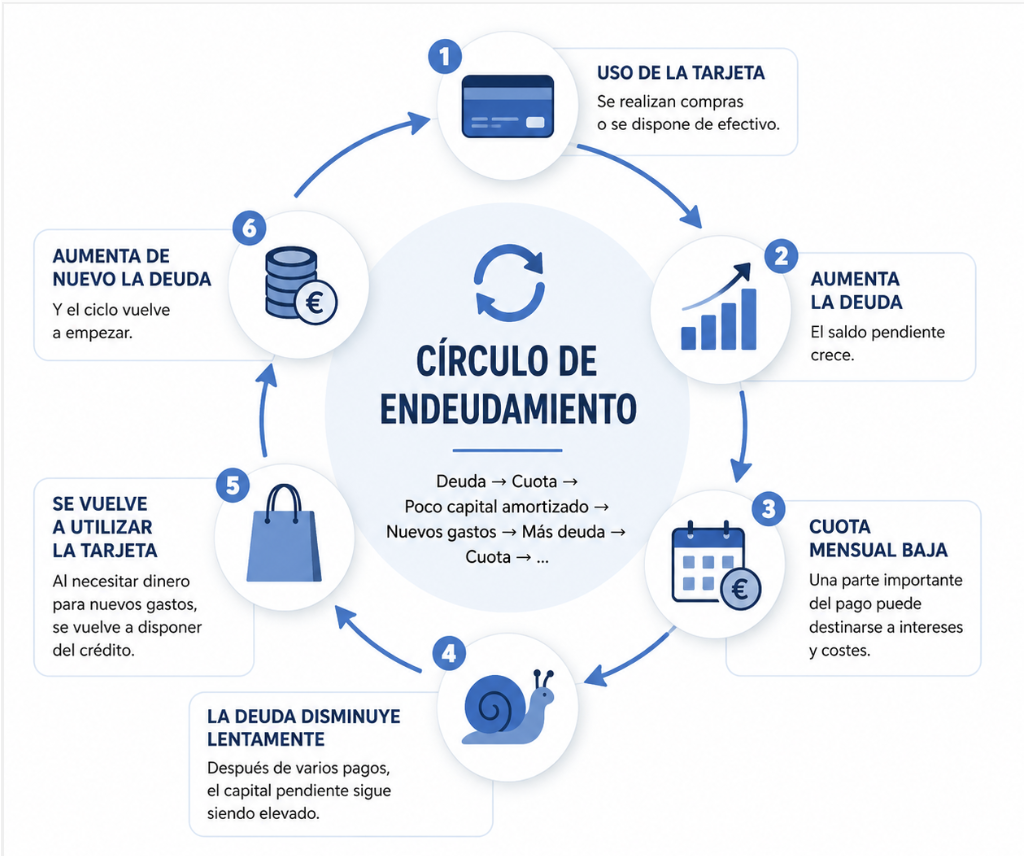
El problema puede aparecer cuando la cuota mensual sea muy baja con respecto a los intereses acumulados. En algunos casos, gran parte de cada pago mensual se destina a pagar intereses, por lo que la deuda tiende a reducirse lentamente.
¿Cómo se crea el círculo de endeudamiento?
Cuando se tiene una cuota baja y se utilizan nuevos usos de tarjeta, el funcionamiento puede ser especialmente difícil.
Una persona puede tener una deuda y pagar cada mes una pequeña cantidad, por ejemplo. El saldo que debe puede volver a aumentar si continúa utilizando la tarjeta para realizar nuevas compras o retirar dinero.
De este modo, puede aparecer un ciclo:
deuda → cuota mensual → nuevos gastos → aumento de la deuda → más cuotas → nueva utilización de la tarjeta.
El consumidor puede sentir con el tiempo que ha estado pagando por mucho tiempo, pero la deuda apenas baja.
¿Cómo saber cuánto debo realmente?
El primer paso para salir de una deuda revolving es conocer con precisión la situación.
Conviene solicitar a la entidad toda la documentación relacionada con el crédito y revisar aspectos como:
- Capital pendiente.
- Importe de las cuotas.
- Tipo de interés aplicado.
- Tasa anual equivalente (TAE).
- Intereses abonados.
- Comisiones y otros gastos.
- Historial de movimientos.
- Cantidades dispuestas y pagos realizados.
- Condiciones del contrato original.
Esta información permite conocer cuánto se ha pagado y cuánto queda realmente pendiente.
Revisar si el contrato puede ser reclamable
No todas las tarjetas revolving presentan irregularidades, pero en algunas situaciones puede resultar necesario revisar el contrato de forma legal.
Debe comprobarse, entre otras cosas, si las condiciones económicas del préstamo, la información facilitada al consumidor y la forma en que se firmó el contrato son correctas.
La jurisprudencia española se ha pronunciado en diversas ocasiones sobre los créditos revolving, especialmente en lo referido a ciertos tipos de interés, así como a la claridad de las condiciones del contrato.
Por eso, si la deuda lleva años pagando y el capital no baja demasiado, puede ser bueno que un profesional mire el contrato y los papeles antes de aceptar una nueva financiación.
¿Qué puedo hacer para dejar de utilizar la tarjeta?
Un paso muy importante es impedir que la deuda siga creciendo.
Si continúas utilizando la tarjeta para realizar nuevas compras, puede resultar complicado determinar cuánto de tu deuda corresponde a la deuda anterior y cuánto a las nuevas compras.
Si tienes la posibilidad económica, puede ser conveniente no utilizar más el crédito y utilizar ese dinero para reducir la deuda que tienes.
También es conveniente repasar los gastos mensuales y buscar aquellos que se puedan recortar por un tiempo, para así poder destinar más dinero al pago de la deuda.
¿Conviene aumentar la cuota mensual?
En algunos casos, pagar una cuota mayor puede ayudar a liquidar el capital restante con mayor rapidez, y acortar el plazo necesario para extinguir la deuda.
Sin embargo, antes de hacerlo, es importante comprobar que la nueva cuota sea verdaderamente pagadera.
No se trata solo de pagar más cada mes, sino de encontrar un monto que ayude a reducir la deuda, pero que no cree nuevos problemas financieros.
¿Es recomendable pedir otro préstamo para cancelar la revolving?
Pedir otro crédito para pagar la tarjeta revolving puede parecer sencillo pero hay que pensarlo bien.
Un préstamo con condiciones más favorables podría sustituir, en ciertos casos, una deuda cara por otra más económica. Pero también puede pasar lo contrario: que se alargue el plazo, que se añadan nuevas comisiones o que finalmente se terminen teniendo dos deudas distintas.
Antes de conseguir financiación nueva es importante comparar el coste total del nuevo crédito con el de la deuda actual y asegurarse de que efectivamente se trata de una mejora.
¿Qué ocurre si tengo varias tarjetas revolving?
La cosa se complica más cuando hay varias tarjetas o créditos parecidos.
En estos casos, no es lo mejor examinar cada deuda por separado. Mejor es hacer un panorama general de la situación económica y comprender:
- Cuánto se debe en total.
- Cuánto se paga cada mes.
- Qué intereses aplica cada crédito.
- Qué ingresos mensuales existen.
- Qué gastos son imprescindibles.
- Si existen otros préstamos o deudas pendientes.
Con estos datos se puede determinar si el problema se puede arreglar reorganizando los pagos o si hay que buscar otras posibilidades.
¿Qué pasa si ya no puedo pagar las cuotas?
Si ya no se pueden pagar las cuotas y existen otros préstamos o deudas, puede estar ocurriendo una situación de sobreendeudamiento o incluso de insolvencia.
En este sentido, continuar solicitando un préstamo para pagar las cuotas puede empeorar la situación.
Es recomendable buscar ayuda antes de que las deudas se acumulen, ya que hay diferentes opciones a considerar según la situación de cada persona.
Una posibilidad es negociar con los acreedores. En ciertos casos de insolvencia, puede resultar necesario también analizar los caminos que brinda la Ley de quiebra para las personas físicas.
¿Puedo reclamar una tarjeta revolving?
La posibilidad de presentar una reclamación dependerá de los detalles concretos del contrato y de las circunstancias en que se haya firmado.
Por ello, no hay que pensar que todas las tarjetas revolving son reclamables, ni que todas permiten recuperar de forma automática el dinero pagado.
Un abogado con experiencia puede revisar el contrato, las transacciones y las condiciones para determinar si existen motivos para presentar una reclamación.
También se debe guardar toda la documentación relacionada con la tarjeta, como contratos, extractos, recibos y mensajes de la entidad.
¿Qué errores conviene evitar?
Hay decisiones que pueden empeorar las cosas cuando se trata de salir de una deuda revolving.
Seguir utilizando la tarjeta
Cuando se intenta reducir la deuda pero se sigue utilizando el crédito, el saldo puede permanecer igual o incluso aumentar.
Pagar una deuda con otra
Solicitar siempre nuevos créditos para pagar antiguos puede crear una cadena de deudas que es difícil manejar.
Ignorar las comunicaciones de la entidad
Si usted tiene un impago, es importante que sepa cuánto se reclama y qué acciones está llevando a cabo el acreedor.
Aceptar una refinanciación sin analizarla
Una cuota mensual más baja puede parecer interesante, pero es importante verificar cuánto se pagará en total y cuáles serán las nuevas condiciones.
No guardar la documentación
Los contratos y extractos son importantes para entender cómo ha evolucionado la deuda y, eventualmente, valorar una posible reclamación.
¿Cuándo es recomendable acudir a un abogado?
Es útil buscar asesoramiento legal cuando la deuda ya lleva mucho tiempo, el monto de la deuda no baja, hay varias tarjetas o préstamos, ha habido impagos o se está pensando en refinanciar la deuda.
Un profesional puede revisar tus documentos y ver si existe alguna vía para reclamar, negociar condiciones o abordar el problema del sobreendeudamiento de forma integral.
Conclusión: salir del círculo de una tarjeta revolving es posible
Para salir del ciclo de las tarjetas revolving hay que dejar de sumar deudas y entender bien la situación financiera.
Revisar el contrato, calcular lo que se debe, conocer los intereses y analizar todas las deudas ayuda a tomar decisiones más conscientes. Según el caso, puede ser posible aumentar la amortización, negociar con la entidad, buscar otra opción de financiación o ver si existen razones para reclamar.
Si la deuda revolving forma parte de un problema mayor de sobreendeudamiento, es muy importante no limitarse a pagar cuota tras cuota sin entender de dónde viene el problema.
Si has pagado por años una tarjeta revolving y tu deuda casi no baja, revisar el contrato y tu situación financiera con un experto puede ayudarte a ver qué opciones tienes para salir de este ciclo de deudas.