La Ley de Segunda Oportunidad es el mecanismo legal que permite a particulares y autónomos cancelar total o parcialmente sus deudas cuando se encuentran en una situación de insolvencia y han actuado de buena fe. Es un procedimiento judicial que está regulado dentro de la legislación concursal española. Además, se desarrolla en varias fases y termina con una resolución dictada por el juzgado competente.
Su objetivo es que una persona que ha caído en un sobreendeudamiento real, sin haber actuado de forma fraudulenta, pueda quedar liberada de las deudas que no puede asumir y comenzar de nuevo sin seguir arrastrándolas.
Cómo funciona la Ley de Segunda Oportunidad paso a paso
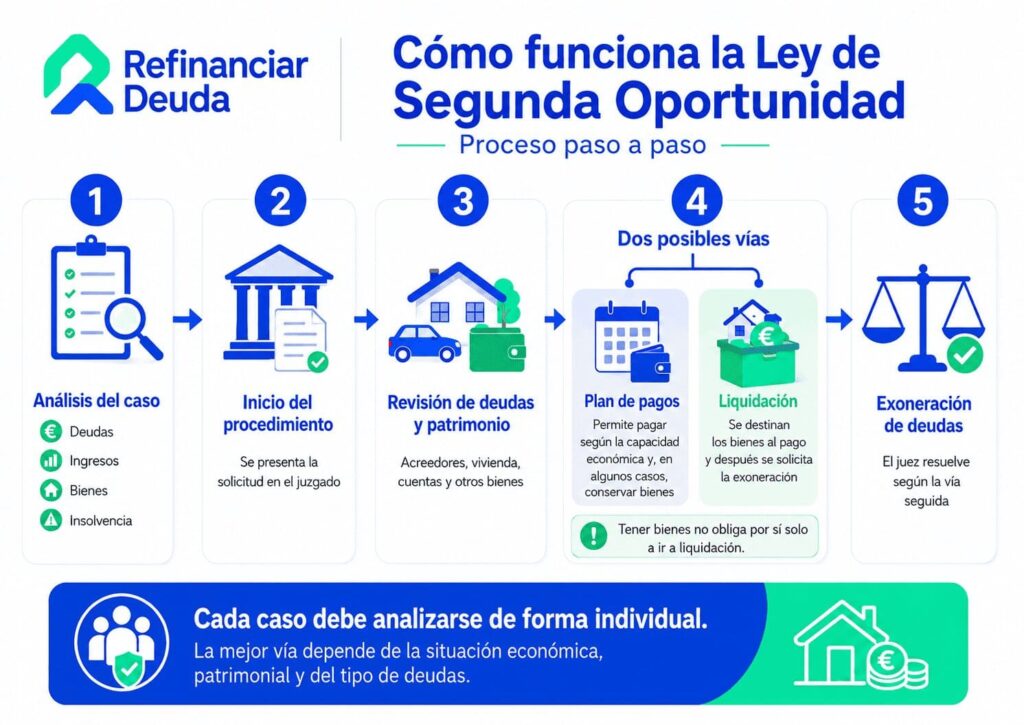
1. Se analiza la situación económica del deudor
Antes de iniciar el procedimiento, se realiza un análisis previo en el que se estudian los siguientes aspectos:
- Qué deudas tiene
- Con qué acreedores mantiene las deudas
- Desde cuándo
- Cuáles son sus ingresos
- Qué bienes posee
- Si se encuentra en situación de insolvencia
Una vez realizado el análisis se determina si es posible acudir a este mecanismo y la documentación que será necesario aportar durante el proceso.
2. Se inicia el procedimiento
Una vez se ha comprobado que la situación puede encajar en la Ley de Segunda Oportunidad, se presenta ante el juzgado competente la solicitud para iniciar el procedimiento concursal.
A partir de este momento, el procedimiento adquiere carácter judicial: se designa, si corresponde, un administrador concursal y se abre formalmente el expediente. El deudor deja entonces de gestionar el asunto de forma individual con cada acreedor para hacerlo dentro de un procedimiento único.
3. Se analizan las deudas y el patrimonio
Con el procedimiento en marcha, se elabora un listado completo de acreedores y de las deudas existentes, y se revisa el patrimonio del deudor: vivienda, vehículos, cuentas e ingresos futuros previsibles. No todas las deudas reciben el mismo tratamiento ni todo el patrimonio corre la misma suerte, por lo que esta fase resulta determinante para el resto del procedimiento, incluida la posibilidad de conservar la vivienda habitual.
4. Se elige entre plan de pagos o liquidación
Una vez analizada la situación económica del deudor, la Ley de Segunda Oportunidad permite solicitar la exoneración por dos vías: mediante un plan de pagos o tras la liquidación del patrimonio. La elección entre una u otra vía depende de la situación económica y patrimonial del deudor y de la alternativa que resulte más adecuada dentro del procedimiento. La existencia de bienes no obliga por sí sola a acudir a la liquidación.
Exoneración mediante un plan de pagos
Si se solicita la exoneración mediante un plan de pagos, se establece un plan de pagos adaptado a su capacidad económica durante un periodo determinado. Esta vía permite, en algunos casos, conservar determinados bienes, incluida la vivienda habitual, siempre que se cumplan las condiciones previstas legalmente.
Exoneración mediante liquidación
La otra posibilidad es acudir a la liquidación del patrimonio. En este caso, los bienes que formen parte de la masa activa y puedan liquidarse se destinan al pago de los acreedores y, posteriormente, se solicita la exoneración de las deudas pendientes que resulten legalmente cancelables.
5. Se solicita la exoneración de las deudas
El momento y la forma de solicitar la exoneración dependen de la vía seguida. En el plan de pagos puede concederse primero una exoneración provisional y, una vez cumplido el periodo establecido, una exoneración definitiva. En la vía de liquidación, la exoneración se solicita una vez finalizada esta o cuando concurren determinados supuestos de insuficiencia de patrimonio.
¿Qué pasa después de la Ley de Segunda Oportunidad?
Una vez concedida la exoneración, las deudas que hayan sido exoneradas quedan extinguidas respecto del deudor y los acreedores afectados ya no pueden reclamar su pago. Los acreedores afectados deben comunicar la exoneración a los sistemas de información crediticia en los que hubieran informado previamente del impago, para que actualicen sus registros. El propio deudor puede también solicitar esa actualización aportando la resolución judicial.
Este es, de forma resumida, el procedimiento de la Ley de Segunda Oportunidad. A continuación, mostramos un ejemplo práctico y resolvemos algunas de las preguntas más frecuentes.
Ejemplo de cómo funciona la Ley de Segunda Oportunidad
Marta es autónoma. Tuvo que cerrar su negocio tras varios años de pérdidas y acumuló 45.000 euros de deuda entre préstamos personales, tarjetas de crédito y facturas pendientes con proveedores.
Tras analizar sus ingresos, sus deudas y su patrimonio, se comprueba que se encuentra en una situación de insolvencia y que, inicialmente, cumple las condiciones para solicitar la exoneración de sus deudas. A partir de ahí se inicia el procedimiento judicial y se estudia cuál de las vías previstas por la Ley de Segunda Oportunidad encaja mejor con su situación: en función de sus ingresos, de los bienes que tenga y de las características de sus deudas, podría solicitar la exoneración mediante un plan de pagos o mediante la liquidación de su patrimonio.
Si finalmente se aprueba la exoneración y se cumplen las condiciones establecidas durante el procedimiento, Marta queda liberada de las deudas que legalmente sean exonerables y puede comenzar de nuevo sin seguir arrastrando esas obligaciones.
Preguntas frecuentes sobre cómo funciona la Ley de Segunda Oportunidad
¿Tengo que vender todos mis bienes?
No necesariamente. La Ley de Segunda Oportunidad permite solicitar la exoneración mediante un plan de pagos sin liquidar previamente todo el patrimonio. En función de la situación económica, las deudas y los bienes existentes, puede ser posible conservar determinados bienes, incluida la vivienda habitual en algunos casos.
¿Quién decide si se cancelan mis deudas?
La decisión corresponde al juez del concurso, que comprueba que se cumplen los requisitos establecidos legalmente y que no concurre ninguna de las circunstancias que impiden obtener la exoneración.
¿Los acreedores pueden oponerse?
Sí, los acreedores pueden manifestar su postura durante el procedimiento. No obstante, la decisión final sobre la exoneración corresponde al juzgado.
¿Qué diferencia hay entre plan de pagos y liquidación?
Con el plan de pagos, el deudor puede solicitar la exoneración sin liquidar previamente todo su patrimonio y destinar durante un periodo determinado parte de sus recursos al pago de las deudas. En la vía de liquidación, los bienes que formen parte de la masa activa y deban realizarse se destinan al pago de los acreedores antes de solicitar la exoneración de las deudas pendientes que puedan ser legalmente exoneradas.
En definitiva, la Ley de Segunda Oportunidad ofrece a quienes se encuentran en una situación real de insolvencia una vía legal para liberarse de las deudas que no pueden asumir. El procedimiento requiere analizar cada caso de forma individual, por lo que conviene contar con asesoramiento especializado antes de iniciar la solicitud.
¿Qué ocurre con las deudas durante el procedimiento?
Desde la declaración de concurso se paralizan, con las excepciones previstas legalmente, la mayoría de las ejecuciones y actuaciones de cobro que afectan a los bienes integrados en la masa activa. Las ejecuciones que ya estuvieran en marcha sobre estos bienes quedan generalmente suspendidas, y no pueden iniciarse nuevas ejecuciones singulares contra ellos.
La deuda no desaparece desde el primer día: pasa a gestionarse de forma conjunta dentro del expediente. En la práctica, esto supone un respiro para el deudor mientras se tramita el procedimiento.
¿Se cancelan todas las deudas?
No todas las deudas se cancelan de la misma forma ni en la misma medida. Hay deudas que pueden exonerarse por completo, otras que se reducen de forma parcial y algunas categorías concretas que quedan fuera del mecanismo salvo excepciones. Se trata de un aspecto que conviene analizar caso por caso, por lo que merece un análisis específico aparte.