Desde Refinanciar Deuda llevamos años ayudando a personas a salir de sus deudas y a encontrar soluciones para reducirlas o cancelarlas cuando la ley lo permite. Por ello, te contamos cómo puedes acogerte a la Ley de Segunda Oportunidad.
En primer lugar, acogerse a la Ley de Segunda Oportunidad significa solicitar, dentro del procedimiento concursal correspondiente, la exoneración de aquellas deudas que la ley permite cancelar cuando ya no puedes hacer frente a ellas. Está pensada para personas físicas, tanto particulares como autónomos, que han llegado a una situación de insolvencia y no ven una salida por sí mismas. Este mecanismo está regulado en el texto refundido de la Ley Concursal y se reformó en profundidad con la Ley 16/2022.
A continuación, te mostramos con más detalle quién puede acogerse. Después, te explicamos qué documentación debes preparar y cómo puedes empezar los trámites.
También responderemos a preguntas habituales, como si puedes acogerte si tienes una casa u otros bienes, cuánto tarda y cuánto cuesta el procedimiento y qué aspectos debes tener en cuenta antes de solicitarlo.
¿Quién puede acogerse a la Ley de Segunda Oportunidad?
Puede acogerse una persona física, sea particular o autónomo, que se encuentre en situación de insolvencia y cumpla las condiciones legales para obtener la exoneración.
Muchas personas nos comentan que la Ley de Segunda Oportunidad está reservada a empresarios, pero no es así. También pueden solicitarla quienes nunca han sido autónomos ni han tenido una empresa.
De hecho, las personas físicas tienen un peso muy elevado en los procedimientos concursales. Según el Colegio de Registradores, de los 14.608 deudores concursados en el segundo trimestre de 2026, 13.007 fueron personas físicas, el 89 % del total. De ellas, 1.382 desarrollaban alguna actividad empresarial o profesional.
Particulares con deudas que no pueden asumir
Es el caso de quien acumula préstamos personales, tarjetas revolving o microcréditos y ya destina buena parte de su sueldo a pagar intereses. También de quien avaló a un familiar o arrastra una deuda hipotecaria tras una ejecución. La Ley de Segunda Oportunidad para particulares no exige estar en paro ni carecer de ingresos.
Autónomos en situación de insolvencia
Los autónomos pueden acogerse a la Ley de Segunda Oportunidad igual que cualquier particular, incluidas las deudas derivadas de su actividad. Cuando cumplen los requisitos legales para tener la consideración de microempresa, su situación puede tramitarse mediante el procedimiento especial para microempresas regulado en la Ley Concursal. Eso sí, las deudas con Hacienda y la Seguridad Social tienen un régimen especial de exoneración, que veremos más adelante.
¿Cómo saber si puedes acogerte a la Ley de Segunda Oportunidad?
A continuación, te mostramos algunas preguntas que puedes hacerte antes de valorar si solicitarla o no. Respóndelas con sinceridad; más abajo te explicamos cuándo puede tener sentido estudiar tu caso:
- ¿Puedes pagar tus cuotas cada mes sin pedir más dinero prestado?
- ¿Tienes deudas con al menos dos acreedores?
- ¿Tus ingresos cubren tus gastos básicos y, además, los pagos pendientes?
- ¿Tienes vivienda, coche, ahorros u otros bienes a tu nombre?
- ¿Eres particular o tienes actividad como autónomo?
- ¿Existe alguna condena, sanción u otra circunstancia que pueda afectar al acceso a la exoneración?
Si no puedes atender con normalidad tus pagos y tienes deudas con al menos dos acreedores, puede tener sentido estudiar tu caso a fondo. En Refinanciar Deuda, para poder valorar tu situación, necesitamos que existan deudas con un mínimo de dos acreedores. Si quieres que te ayudemos a comprobar si tu caso puede encajar, contacta con nosotros y realizaremos una primera valoración para orientarte sobre los siguientes pasos y sobre las opciones disponibles, incluida la Ley de Segunda Oportunidad cuando corresponda.
Qué debes preparar antes de solicitar la Ley de Segunda Oportunidad
Preparar correctamente la documentación antes de presentar la solicitud puede evitar requerimientos y retrasos. En la siguiente imagen puedes ver de forma resumida qué documentación debes aportar.
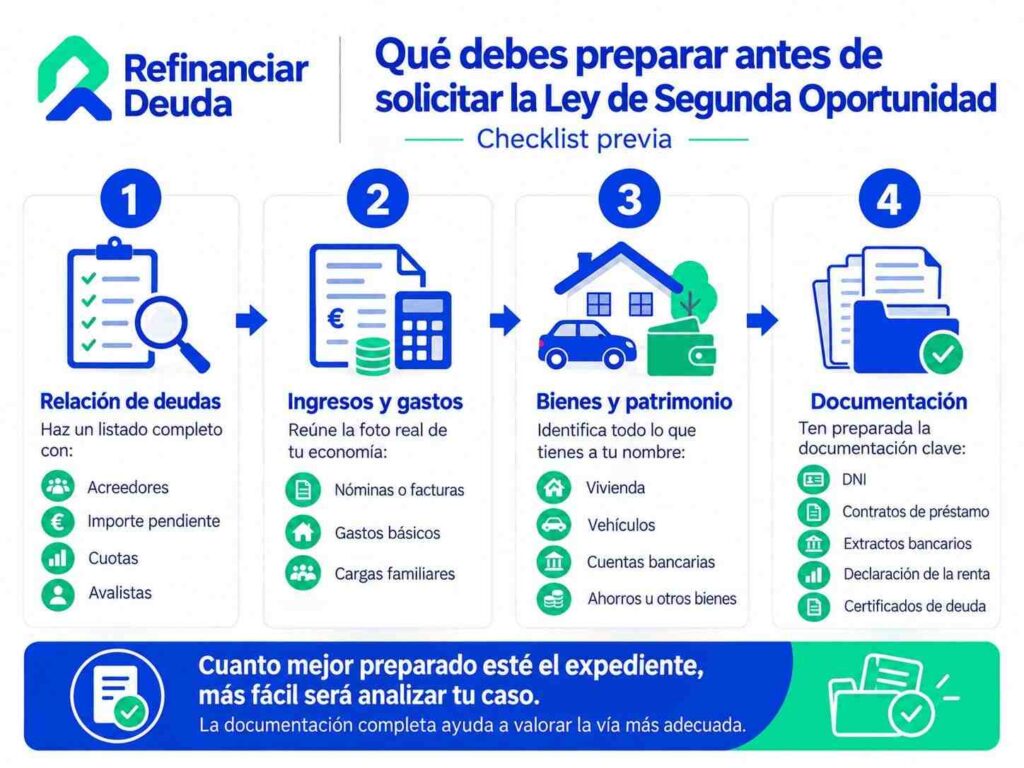
Haz una relación de todas tus deudas
Anota cada acreedor, el importe pendiente, la cuota y si hay algún avalista. No olvides la financiación de electrodomésticos, las deudas con Hacienda o las multas. Un buen punto de partida es pedir gratis tu informe a la Central de Información de Riesgos del Banco de España (CIRBE), donde aparecen los préstamos y créditos contratados con entidades financieras.
Revisa tus ingresos y gastos
Reúne tus últimas nóminas o facturas y calcula lo que gastas cada mes en vivienda, suministros, alimentación y cargas familiares. Esa imagen real de tu situación económica será relevante para justificar la insolvencia dentro del procedimiento.
Identifica tus bienes y patrimonio
Vivienda, plazas de garaje, vehículos, cuentas bancarias, planes de pensiones o participaciones en herencias. Es importante identificar correctamente todos los bienes y derechos que forman parte de tu patrimonio, también los que compartes con tu pareja según vuestro régimen económico matrimonial.
Reúne la documentación
La documentación de la Ley de Segunda Oportunidad suele incluir DNI, contratos de préstamo, extractos bancarios, declaraciones de la renta, vida laboral y certificados de deuda de la Agencia Tributaria y la Seguridad Social. Con ella se elaboran la memoria económica, el inventario de bienes y la lista de acreedores exigidos en el procedimiento.
Cómo empezar a acogerte a la Ley de Segunda Oportunidad
Con la situación analizada y la documentación preparada, el siguiente paso es iniciar ante el juzgado el procedimiento concursal que corresponda. En el concurso ordinario es necesaria la intervención de abogado y procurador. En el caso de las microempresas, la Ley Concursal establece un procedimiento especial con sus propias reglas.
Si careces de bienes y derechos legalmente embargables, o estos no tienen valor suficiente para justificar su realización, puede declararse un concurso sin masa. Una vez cumplidos los trámites previstos por la ley, el deudor persona física puede solicitar la exoneración de las deudas exonerables.
Si tienes bienes que quieres conservar, puede plantearse un plan de pagos. En el siguiente apartado hablaremos un poco más de este caso.
Si quieres conocer las fases completas, consulta nuestro artículo de cómo funciona la Ley de Segunda Oportunidad con los pasos del proceso.
¿Puedes acogerte si tienes bienes o una vivienda?
Sí. Como hemos comentado, tener patrimonio no impide acogerse, pero puede cambiar la estrategia con respecto a las personas sin bienes.
En este caso habrá que estudiar si procede su liquidación o si resulta posible solicitar la exoneración mediante un plan de pagos sin liquidación previa. Si existe una vivienda habitual que se pretende conservar, puede estudiarse la vía del plan de pagos. Cuando el plan evita la realización de la vivienda habitual, su duración es de cinco años, frente a los tres años establecidos con carácter general.
Con el coche u otros bienes ocurre algo parecido. En algunos casos puede ser posible mantenerlos, pero dependerá de su valor, de las cargas existentes y de las circunstancias concretas del procedimiento. Cada situación requiere un análisis propio, y la decisión entre liquidar o proponer un plan de pagos es una de las más importantes de todo el proceso.
Qué debes valorar antes de acogerte a la Ley de Segunda Oportunidad
No es un trámite para tomarse a la ligera. Antes de iniciarlo conviene conocer qué deudas pueden exonerarse y cuáles quedan fuera. Las deudas por alimentos y determinadas multas, por ejemplo, no son exonerables.
Las deudas con la Agencia Tributaria y la Seguridad Social tienen un régimen especial y límites específicos de exoneración establecidos por la Ley Concursal. Su tratamiento debe analizarse en cada caso, por lo que conviene estudiar su naturaleza e importe antes de iniciar el procedimiento.
Valora también qué bienes podrían verse afectados, si puedes aportar toda la documentación necesaria y la publicidad que pueda tener el procedimiento en el Registro Público Concursal.
Preguntas frecuentes sobre cómo acogerse a la Ley de Segunda Oportunidad
¿Puede acogerse un autónomo?
Sí, esté de alta o haya cerrado ya su actividad. Si sigue trabajando y reúne los requisitos legales para tener la consideración de microempresa, puede resultar aplicable el procedimiento especial para microempresas.
¿Puedo acogerme si estoy trabajando?
Sí. Lo relevante no es tener empleo, sino si puedes atender regularmente tus gastos y obligaciones teniendo en cuenta tus ingresos y tu nivel de endeudamiento.
¿Puedo acogerme si no tengo bienes?
Sí. La ausencia de bienes no impide acogerse y, cuando se cumplen las circunstancias previstas legalmente, puede tramitarse un concurso sin masa.
¿Es necesario tener varias deudas?
En Refinanciar Deuda, para poder estudiar actualmente tu caso, necesitamos que tengas deudas con al menos dos acreedores. Además, la viabilidad del procedimiento depende del conjunto de circunstancias y requisitos aplicables a cada persona.
¿Cuánto tarda el procedimiento?
Depende de la vía elegida y de la carga del juzgado. En algunos casos, una exoneración sin bienes puede resolverse en meses, mientras que un plan de pagos se prolonga durante varios años.
¿Cuánto cuesta acogerse?
El coste varía según la complejidad del caso y los profesionales que intervienen.