Hacer frente a varios pagos cada mes es algo habitual: la hipoteca o el alquiler, un préstamo personal, la financiación del coche o una tarjeta de crédito. Mientras los ingresos se mantienen, todo puede parecer bajo control.
El problema aparece cuando bajan los ingresos o surge un gasto imprevisto. Un mes se retrasa una cuota y, al siguiente, puede retrasarse otra. Así, las deudas pendientes empiezan a convertirse en deudas impagadas.
Esta situación puede ser el comienzo del sobreendeudamiento. Ante los primeros impagos, lo recomendable es revisar las deudas pendientes, contactar con las entidades financieras y estudiar alternativas como el aplazamiento de cuotas, la renegociación o la refinanciación. Actuar a tiempo puede ayudar a evitar que el problema se agrave.
¿Qué es el sobreendeudamiento y cómo detectar las primeras señales?
El sobreendeudamiento se produce cuando las obligaciones financieras resultan difíciles de asumir con los ingresos disponibles.
No consiste simplemente en tener deudas, sino en que su peso impida llevar una economía normal.
Es importante diferenciar un retraso puntual de una situación continuada. Un recibo devuelto porque la nómina llegó tarde se resuelve regularizando el pago. En cambio, si cada mes cuesta más llegar a todo, es necesario revisar las finanzas a fondo.
Señales de que tus deudas empiezan a superar tu capacidad de pago
Algunas señales de alerta son:
- Utilizar la tarjeta de crédito para pagar las cuotas de otros préstamos.
- Destinar cada mes una parte mayor del sueldo a las deudas pendientes.
- No poder hacer frente a imprevistos, como una reparación o una multa.
- Aplazar gastos esenciales, como la compra, los suministros o el dentista.
Por ejemplo, una persona que cobra 1.500 euros al mes y paga 450 euros de un préstamo personal, 180 euros por la financiación del coche y 120 euros de una tarjeta destina 750 euros a cuotas. Es la mitad de sus ingresos, antes de pagar la vivienda o la comida.
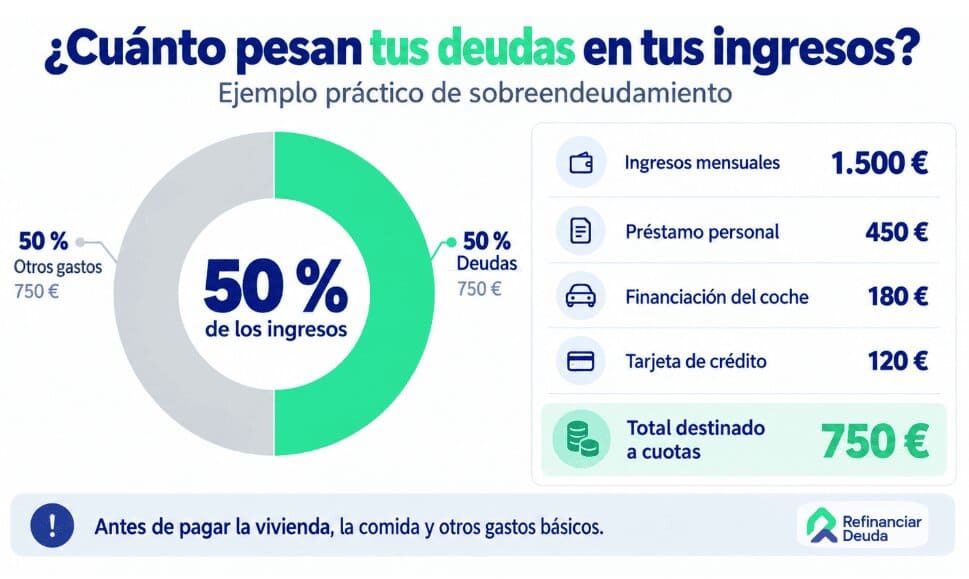
No existe un porcentaje legal que marque la insolvencia. Pero cuando las cuotas ocupan una parte tan grande del presupuesto, cualquier imprevisto puede provocar el primer impago.
¿Qué consecuencias puede tener el primer impago de un préstamo?
Las consecuencias de no pagar un préstamo no son iguales en todos los casos. Dependerán del contrato, del tipo de préstamo y del tiempo que dure el retraso.
Aun así, conviene conocer qué puede ocurrir para actuar cuanto antes.
Intereses de demora y gastos por impago
Los intereses de demora son un interés adicional que la entidad puede cobrar sobre las cantidades vencidas y no pagadas. Como explica el Banco de España en su guía sobre las consecuencias de no pagar un crédito personal, es importante revisar el contrato para conocer los intereses de demora y otros posibles costes asociados al impago.
Se aplican desde el momento del retraso y su tipo debe figurar en el contrato, por lo que es importante revisarlo. En los préstamos a consumidores, la ley y los tribunales han establecido límites para evitar intereses de demora abusivos.
Los gastos o comisiones por reclamación son algo distinto. Solo pueden cobrarse si están previstos en el contrato y responden a una gestión real de reclamación, según los criterios del Banco de España.
¿Qué sucede si acumulas varias cuotas impagadas?
Cuando los impagos se repiten, la deuda aumenta y también los riesgos. Entre ellos:
- Reclamaciones de la entidad: primero de forma amistosa y, si no hay acuerdo, por vía judicial.
- Vencimiento anticipado: la entidad podría exigir toda la deuda pendiente, aunque solo en los casos que permitan el contrato y la ley. En determinados préstamos hipotecarios, estas condiciones están reguladas en el artículo 24 de la Ley 5/2019.
- Inclusión en ficheros de morosidad: es posible si la deuda es cierta, vencida y exigible y se cumplen los requisitos legales, como el aviso previo al deudor. La inclusión puede producirse también por un único impago si se cumplen los requisitos legales.
No todas estas consecuencias se producen necesariamente tras un primer impago. Sin embargo, la morosidad bancaria puede dificultar mucho conseguir financiación o negociar más adelante.
No puedo pagar mis deudas: ¿qué hacer cuando empiezan los impagos?
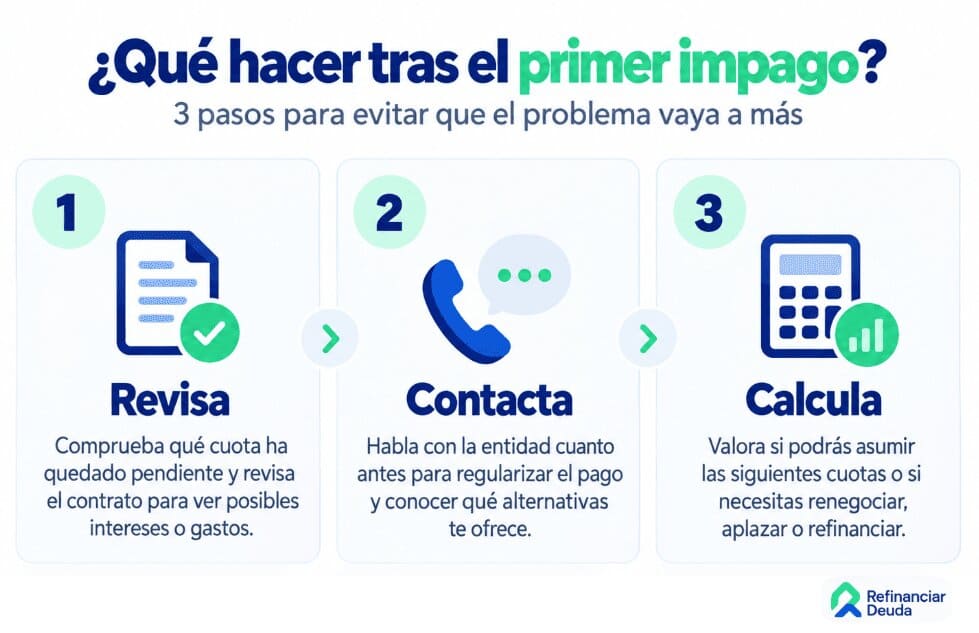
Si sabes que no vas a poder pagar las próximas cuotas, lo más importante es no esperar a que el problema se resuelva solo.
Revisa tus ingresos, gastos y deudas pendientes
Haz una lista de todos tus préstamos y anota en ella lo siguiente:
- Cantidad pendiente.
- Cuota mensual.
- Tipo de interés.
- Plazo restante.
Después, compara la suma de todas las cuotas con tus ingresos reales.
Prioriza los gastos esenciales, como la vivienda, la alimentación y los suministros. Entre las deudas, atiende primero aquellas cuyo impago tendría consecuencias más graves.
Contacta con tu banco antes de acumular más impagos
Comunicar la dificultad de pago cuanto antes suele jugar a tu favor. Para la entidad también puede ser preferible buscar una solución antes que iniciar una reclamación.
Explica tu situación, pregunta qué alternativas ofrece y pide por escrito cualquier propuesta. Negociar una deuda con el banco es más sencillo con un solo recibo pendiente que con varios.
Evita encadenar créditos para cubrir cuotas sin un plan de pago viable
Pedir un microcrédito o utilizar la tarjeta para cubrir otra cuota puede parecer una salida rápida, pero suele empeorar la situación.
Si los ingresos ya no son suficientes, añadir una nueva deuda, normalmente más cara, puede agravar el endeudamiento.
Soluciones para evitar que el sobreendeudamiento empeore
No existe una única solución válida para todos. La mejor opción dependerá de si la dificultad es temporal o permanente, del número de deudas y de las condiciones que acepte cada entidad.
Estas son algunas de las soluciones para pagar deudas más habituales:
| Situación económica | Solución que puede valorar |
|---|---|
| Primer impago puntual | Contactar con la entidad y regularizar el pago |
| Dificultad temporal para pagar | Aplazamiento de deuda o carencia |
| Cuotas demasiado elevadas | Renegociación o refinanciación |
| Varios préstamos con pagos diferentes | Reunificación de deudas |
| Endeudamiento difícilmente asumible | Asesoramiento para evaluar otras alternativas |
Solicitar un aplazamiento de deuda
Si el problema es temporal, por ejemplo, una pérdida de ingresos durante unos meses, se puede solicitar un aplazamiento de deuda o un periodo de carencia.
Según las condiciones acordadas con la entidad, puede ser posible aplazar determinados pagos, reducir temporalmente las cuotas o pagar únicamente los intereses. Estas modificaciones pueden aumentar el coste total del préstamo, por lo que conviene revisar las condiciones antes de aceptarlas.
Renegociar las deudas con el banco
Renegociar las deudas consiste en pedir a la entidad que modifique algunas condiciones, como el plazo, el calendario de pagos o el tipo de interés.
Cualquier cambio está sujeto a negociación y a la aprobación del banco. Por eso conviene llegar con números claros sobre lo que se puede pagar.
Reestructurar o refinanciar deudas para adaptar las cuotas
Reestructurar una deuda consiste en negociar cambios en sus condiciones de pago. Refinanciar puede implicar sustituir la financiación actual por otra. En ambos casos, se busca adaptar los pagos a la capacidad económica, aunque no siempre es posible reducir la cuota.
Puedes conocer más sobre cómo refinanciar deudas y cómo refinanciar créditos en nuestras páginas específicas.
Pero hay que recordar que una cuota más baja no siempre significa ahorrar. Si se amplía el plazo, el coste total puede ser mayor, por lo que conviene comparar ambas cifras antes de decidir.
Reunificar varios préstamos en una sola cuota
Si tienes varios préstamos con fechas y entidades distintas, agruparlos en una sola deuda puede facilitar los pagos y, en algunos casos, reducir la cuota mensual.
Es una opción que debe estudiarse caso a caso. Te lo explicamos con más detalle en nuestro artículo sobre varios préstamos que no puedes pagar.
¿Cuándo conviene pedir ayuda para refinanciar tus deudas?
Si los retrasos empiezan a repetirse o las cuotas ya superan lo que puedes pagar cada mes, es el momento de analizar la situación con profesionales.
En Refinanciar Deuda te ayudamos a conocer qué alternativas de refinanciación o reestructuración pueden encajar con tu situación. No podemos garantizar la aprobación de ninguna operación, pero sí ayudarte a conocer tus opciones.
Si has empezado a tener impagos y quieres saber qué soluciones pueden encajar en tu caso, solicita un estudio personalizado en Refinanciar Deuda, a través de nuestro formulario.