El pago mensual de varios préstamos pequeños puede dificultar el control de las finanzas personales. Cada pago individual puede parecer algo que se pueda manejar, pero cuando los préstamos, tarjetas de crédito, microcréditos o compras a plazos se suman, el total puede ser una carga muy grande.
También, al tener varias fechas de pago, tasas de interés y condiciones diferentes, es más difícil controlar las deudas.
Si te encuentras en esta situación, existen varias posibilidades para poner orden y simplificar tus pagos, entre ellas la refinanciación y la reunificación de deudas.
¿Cuándo se tienen demasiados préstamos?
No existe un número exacto de préstamos que se pueda considerar como excesivo. La pregunta fundamental es cómo afecta a tu presupuesto mensual el hecho de que existan cuotas.
Una persona puede tener, por ejemplo:
- Un préstamo personal.
- Una financiación para un vehículo.
- Una tarjeta de crédito con pago aplazado.
- Uno o varios microcréditos.
- Una financiación para una compra.
- Una línea de crédito.
El problema viene cuando la suma de todas estas cuotas es una gran parte de tus ingresos mensuales.
Tener que solicitar constantemente nuevos créditos para hacer frente a los gastos, o utilizar una tarjeta de crédito para pagar otras deudas, también puede ser una señal de alerta.
Los pequeños préstamos pueden causar problemas, si se acumulan varios de ellos.
¿Qué problemas puede generar tener varios préstamos pequeños?
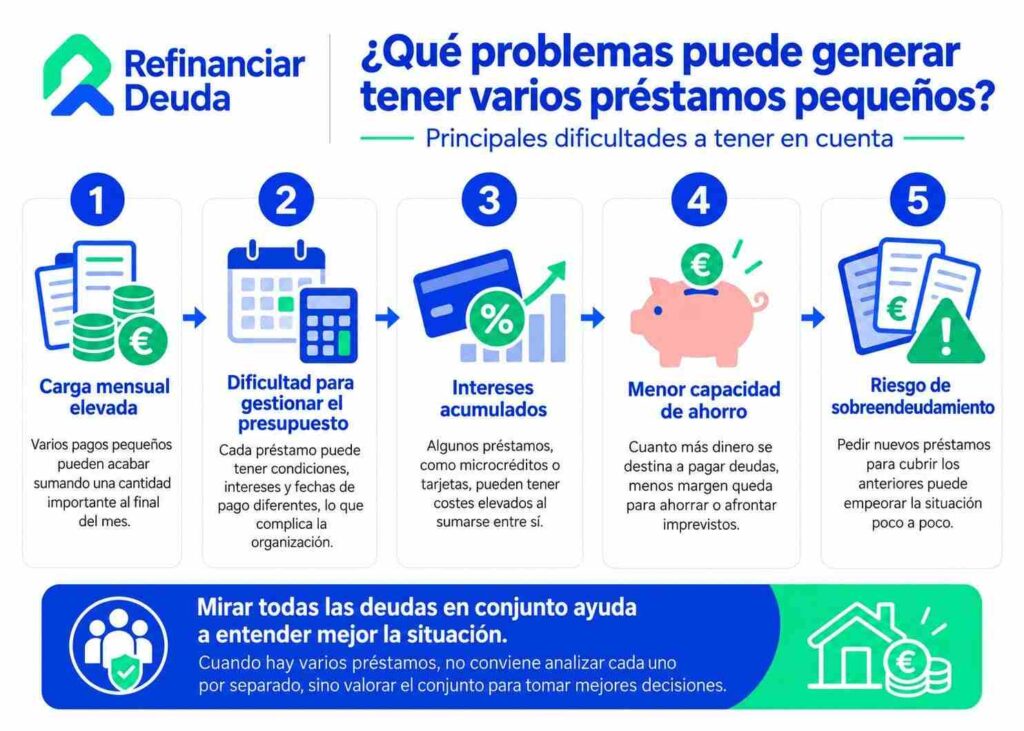
Tener distintas deudas, no es solamente disponer de varios pagos mensuales. También es importante estar pendiente de sus intereses, plazos y fechas de vencimiento.
Las principales dificultades son:
La carga mensual elevada: varios pequeños pagos pueden sumar una gran cantidad al final del mes.
Dificultad para gestionar el presupuesto: ya que cada préstamo puede tener diferentes condiciones y fechas de pago.
Intereses acumulados: algunos préstamos, como ciertos microcréditos o tarjetas, pueden llegar a tener costos altos.
Menor capacidad de ahorro: cuanto más dinero se destine a pagar las deudas, menos dinero quedará disponible para ahorrar o para hacer frente a emergencias.
Riesgo de sobreendeudamiento: si se toman nuevos préstamos para pagar los anteriores, la situación puede ir empeorando poco a poco.
Por eso, cuando se tienen varias deudas, es mejor mirarlas todas juntas y no sólo cada préstamo por separado.
¿Cómo puedes simplificar tus pagos?
El primer paso es conocer bien tu situación financiera.
Haz una lista de todos tus préstamos y anota en ella lo siguiente:
- Cantidad pendiente.
- Cuota mensual.
- Tipo de interés.
- Plazo restante.
- Fecha de vencimiento.
- Comisiones o gastos asociados.
Después, haz la suma de todas tus cuotas para saber cuánto estás gastando cada mes en pagar tus deudas.
Este ejercicio sencillo puede servirte para comprobar si eres capaz de reordenar tus obligaciones.
Reunificar varios préstamos en una sola cuota
Una posibilidad a tener en cuenta cuando se poseen varios préstamos es la reunificación de deudas.
La reunificación es reunir distintas deudas en un único préstamo. De esta manera, en lugar de hacer varios pagos mensuales, se paga una sola cuota.
Dependiendo de las condiciones de la operación, pueden incluirse préstamos personales, tarjetas de crédito, microcréditos, y cualquier otra deuda.
El objetivo principal es facilitar la gestión de los pagos y, en algunos casos, conseguir una cuota mensual más cómoda.
Pero hay que recordar que una cuota mensual más baja no siempre significa una operación más barata. Si se extiende el tiempo para devolver el dinero, es posible que se pague más intereses a largo plazo.
Por lo tanto, antes de contratar una reunificación, es importante comparar el costo total de las deudas actuales con el costo total de la nueva financiación.
Refinanciación y reunificación: ¿son lo mismo?
Los dos conceptos están relacionados pero no significan exactamente lo mismo.
La refinanciación es una operación mediante la cual se cambian las condiciones de una deuda existente. Según el caso, esto podría implicar cambios en el tipo de interés, la duración para devolver el préstamo o la forma en que se ha estructurado el préstamo.
La reunificación, en cambio, es una forma de agrupar distintos préstamos o créditos en una sola cuota mensual.
Por lo tanto, si cuentas con varios préstamos de pequeño importe, merece la pena que estudies si lo que necesitas es cambiar las condiciones de algunas de las deudas, agruparlas o estudiar alguna otra alternativa.
¿Qué deudas se pueden reunificar?
Las deudas que pueden incluirse en una reunificación dependerán de la situación financiera del solicitante, del tipo de deuda y de las condiciones de la entidad que estudie la operación.
En general, se pueden estudiar distintos tipos de obligaciones, tales como:
- Préstamos personales.
- Microcréditos.
- Tarjetas de crédito.
- Créditos al consumo.
- Financiaciones.
- Determinadas deudas hipotecarias.
En Refinanciar Deuda puedes solicitar gratuitamente un estudio de tu caso. Tras facilitar algunos datos sobre tus deudas, ingresos y cuotas actuales, podremos valorar qué alternativas pueden encajar con tu situación y ponerte en contacto con profesionales especializados.
¿Qué ventajas puede tener reunificar los préstamos?
Si las circunstancias lo permiten para quien tiene deudas, unir varios pagos puede hacer más fácil el control de las finanzas.
Entre las ventajas que se pueden presentar están:
Una única cuota mensual
En vez de administrar varios pagos se pasa a gestionar una única cuota.
Mayor control del presupuesto
Si se sabe de antemano cuántos recursos se destinan mensualmente al pago de las deudas, es más fácil planificar los gastos.
Posible reducción de la cuota
Según las condiciones y el nuevo plazo, la cuota mensual puede resultar menor que la suma de las cuotas anteriores. Con ello se puede liberar una parte del presupuesto mensual.
Menos gestiones
Una sola obligación de pago facilita el control de las finanzas personales.
¿Qué debes tener en cuenta antes de reunificar tus deudas?
No es recomendable quedarse sólo con la cuota mensual para decidirse a tomar una decisión.
Es importante hacer una comparación de:
- El importe total que queda pendiente.
- Los intereses actuales.
- El tipo de interés de la nueva financiación.
- El plazo de devolución.
- Las posibles comisiones.
- Los gastos de cancelación de los préstamos anteriores.
- El coste total que se terminará pagando.
También es bueno que se valore la estabilidad de los ingresos y la capacidad real de afrontar la nueva cuota.
Una reunificación puede ayudar a gestionar las deudas, pero debe considerarse como una solución financiera sostenible y no solo como una forma de obtener más liquidez a corto plazo.
¿Y si ya tienes dificultades para pagar?
Si las cuotas empiezan a ser difíciles de afrontar hay que analizar la situación cuanto antes.
Si existen ya impagos, reclamaciones, embargos o una acumulación de deudas que hace imposible mantener los pagos, puede que con una refinanciación convencional no sea suficiente.
En algunos casos será necesario estudiar otras vías legales. Una de ellas es la Ley de Segunda Oportunidad, un procedimiento dirigido a personas físicas y autónomos que cumplan ciertos requisitos y que puede permitir la exoneración total o parcial de algunas deudas.
En estos casos resulta especialmente importante realizar un estudio individualizado antes de decidir qué camino se debe seguir.
Simplificar tus deudas empieza por conocer tu situación
Contar con varios préstamos pequeños no significa necesariamente que se esté en una situación de sobreendeudamiento. Pero cuando las cuotas empiezan a ser una parte importante de los ingresos es el momento de pararse y analizar todas las obligaciones financieras en conjunto.
Repasar las deudas, calcular lo que se paga cada mes y comparar las diferentes alternativas puede ayudarte a ver si tiene sentido refinanciar, reunificar o buscar otra solución.
Tienes varios préstamos, tarjetas o microcréditos y quieres saber qué opciones pueden encajar en tu caso, solicita un estudio personalizado en Refinanciar Deuda, que ofrece una primera consulta y un simulador de refinanciación.